

Si l'assurance m'était contée...
L'assurance, un métier sans histoire, sans origine ? bien plus que cela, c'est un système financier complexe de protection de nos activités économiques, dont l'origine remonte à l'Antiquité et hautement développé en Europe, depuis le Moyen-Âge. L'assurance accompagne discrètement notre histoire depuis près de huit siècles, d'abord comme fille du commerce maritime - relevant de l'Amirauté, nous sommes à Toulon - puis totalement indépendante.
Dans l'Antiquité
L'assurance semble être née du transport, activité qui concentrait des richesses avec des envois organisés par des entrepreneurs spécialisés, des marchands, par voie terrestre ou maritime. Cette dernière voie a nécessité rapidement des besoins de protection importants du fait de la concentration des valeurs sur un seul navire et des risques liés à la navigation : écueils, tempêtes, pirates, détournements de marchandises.
Code d'Hammourabi : énonce des principes de compensation face à des pertes liées à des activités commerciales et/ou de transport, ce n'est pas encore de l'assurance mais le principe de protection face à une perte est exprimé.
Contre de Lacritos (vers -340) : description du contrat à la grosse aventure, ce n'est pas encore de l'assurance. Ce prêt est envisagé comme une garantie contre le risque de naufrage : un marchand qui aurait financé lui-même l'ensemble du voyage perdrait à la fois le navire et sa cargaison. Le prêt à la grosse aventure permet de faire supporter à un tiers, le prêteur, le risque sur la valeur de la marchandise et les intérêts du prêt. Dans cas l'emprunteur ne rembourse rien. Les taux d'intérêts pour le prêt maritime sont très élevés (20% à 100%). Ce type de prêt semble exister depuis alors plus d'un millénaire au Proche-Orient, pour des transports terrestres, avec des taux d'intérêts moins élevés.
Code maritime de Rhodes : les habitants de Rhodes inventent la mutualisation. Les marchands dont les biens arrivent à destination remboursent ceux dont les biens ont été détruits lors d'une tempête. Ce code a été perdu.
Nota : En France, les contrats à la grosse étaient régis par les articles 311 à 331 du Code du commerce. Ils ont été abrogés par la loi n°69-8 du 3 janvier 1969. La mention du « prêt à grosse aventure » a été supprimé de l'article 1964 du Code civil qui régit les contrats aléatoires par la loi n° 2009-526 du 12 mai 2009.
Au Moyen-Âge
Le contrat de grosse aventure a été utilisé par les Romains, les Byzantins et les européens de manière préférentielle à d'autres dispositifs financiers jusqu'au milieu du moyen-âge.
Ils sont utilisés en Méditerranée et Mer du Nord / Baltique (ligue Hanséatique).
En 1236, une bulle du pape Grégoire IX "Naviganti vel eunti ad nundinas" condamne le prêt à la grosse comme usuraire. Il sera remplacé par les ventes à terme et le contrat d'assurance qui n'utilisent pas la notion d'intérêt et ne violent pas stricto sensu l'interdit religieux même si l'activité financière est considérée avec dédain par de nombreux contemporains. Mais tellement importante déjà qu'il a fallu trouver une solution à cette bulle. Peut-être existait-elle déjà car l'assurance maritime semble surgir très rapidement vers cette époque sous des formes écrites, ce qui suppose une utilisation régulière de cette technique. La date de démarrage est inconnue. Mais on trouve des techniques très développées, voir le contrat ZACCARIA.
A la même époque, l'Europe voit surgir des règles codifiées de droit maritime : Rôles d'Oléron, code de Wisbuy, droit hanséatique, régissant les responsabilités des parties dans le cas des transports maritimes, dans le cas des fortunes de mer et avaries. Les rôles d'Oléron sont toujours incorporés aux droits anglais et US sous forme de référence.
Les premiers contrats d'assurance sous forme écrite apparaissent, dans ce qui est aujourd'hui l'Italie, à la fin du XIIIème siècle. Gênes est alors un centre très important pour l'assurance et l'une des places les plus actives dans ce domaine. Les contrats sont rapidement passés devant notaire ou devant un greffier des assurances. L'organisation de l'assurance en Méditerranée sera régie par les Consulats de la Mer (1435 - Barcelone) puis l'ordonnance de 1681. L'assurance est considérée comme une branche du transport maritime, les litiges sont jugés devant ces tribunaux maritimes. Ils suscitent la convoitise des juges consulaires de commerce qui veulent aussi les connaître : à l'époque, les juges étaient rémunérés sur la valeur des litiges portés à leur connaissance (un texte d'un juge consulaire de Bourges explique ces conflits).
L'apparition de ces contrats d'assurance écrits laisse supposer que l'activité devait être pratiquée déjà couramment et que les diverses parties avaient compris que seul l'écrit préalable pouvait éviter bien des querelles. Mais des contrats verbaux ont existé en parallèle, des auteurs récents citent l'existence de contrats d'assurance au noir vers 1800, époque où l'activité était proscrite en France.
Ces premiers contrats sont établis entre des marchands d'un même port. Ils prévoient une garantie sur un navire ou sa cargaison, pour un transport donné. Ils créent une mutualisation des risques et de l'activité économique du port entre les marchands, même avec ceux qui ne sont pas directement intéressés au transport à garantir. Tout un système est créé avec des greffiers, des courtiers, des assureurs ainsi que des règles et usages, sur la forme du contrat, sa passation, sa tarification...
Le Guidon de la Mer mentionnant l'assurance, apparaît à Rouen vers 1500/1550. Les auteurs contemporains soulignent que le Guidon fait référence à des usages préexistants peut-être antérieurs à 1400.
Florence émet une ordonnance sur les assurances en 1523.
Philippe II d'Espagne modifiera les ordonnances sur l'assurance dans ses possessions espagnoles et des Pays-Bas.
L'ordonnance des villes hanséatiques date de 1591.
Selon les auteurs anciens, on trouve déjà plusieurs contrats d'assurance au Moyen-Âge dans le domaine maritime :
- le contrat d'assurance sur la marchandise ou le navire
- le contrat de réassurance souscrit par le marchand voulant se protéger de pertes excessives sur ses activités d'assurances
- le contrat d'assurance contre la faillite de l'assureur
- un système complémentaire d'assurance appelé prime de la prime, qui revient à une forme d'assurance de risque de guerre ou de risque aggravé. Dans certains cas, le risque était très élevé, la cotisation d'assurance pouvait rejoindre la valeur des marchandises en risque - tout en restant légèrement inférieure. Si on perdait la marchandise, l'indemnisation réelle était faible du fait du montant de la cotisation payée. On assurait donc cette cotisation contre le risque de perte lié au naufrage du bateau. Par récurrence sur cette assurance de la cotisation, on pouvait payer plusieurs fois la cotisation initiale. Si ce système a pu être imaginé, c'est parce que les profits d'un contrat de transport étaient encore bien supérieurs à ces coûts d'assurance.
Toutefois ces contrats et le droit en vigueur n'opèrent pas encore la différence entre l'assurance et le pari. Jusqu'au XVIIIème siècle, n'importe qui pouvait s'assurer contre la perte d'une cargaison ou d'un navire. C'est avec les pertes engendrées par de multiples paris ou contrats d'assurance sur des navires qu'est née la notion d'intérêt assurable, indispensable pour souscrire un contrat et prétendre à indemnisation - il faut supporter un risque pour pouvoir s'assurer.
Parallèlement à ces contrats, sont émises des recommandations sur le chargement des marchandises, voire des obligations de protection (avoir des chats à bords pour lutter contre souris et rats - Colbert).
L'activité de l'assurance vit un plein essor au Moyen-Âge, des chambres d'assurances existent en Flandres, à Londres, dans les villes hanséatiques. Les usages anglais d'assurances sont attribués aux commerçants Lombards. Ce développement suit l'activité économique européenne.
Au Moyen-Âge, les Guildes (Exeter, Saint Omer) mettent en place des systèmes de secours mutuels pour leurs membres subissant un incendie. Ce ne sont pas des systèmes d'assurance mais d'entraide mutuelle. Ils seront poursuivis par des caisses d'entraide hors appartenance à une guilde ou une corporation.
L'Epoque Contemporaine
L'assurance terrestre (incendie...) semble être une conséquence de l'assurance maritime. Les marchands étendaient les contrats aux marchandises présentes dans les entrepôts.
Toutefois en Allemagne du Nord, elle semble être née d'une transformation des guildes en société mutuelles, avec la plus ancienne mutuelle fondée en 1537.
La plus ancienne société d'assurance terrestre toujours en activité, est la Hamburg Feuer Kasse (caisse incendie de Hambourg) qui prolonge une mutuelle créée en 1591 par des brasseurs hambourgeois pour se protéger mutuellement en cas d'incendie de leurs bâtiments, avec une modification de statuts pour étendre cette société en 1676. Les Lloyd's ont été créés plus tard, suite au Grand Incendie de Londres.
Revenons un instant sur la notion d'intérêt assurable, à l'époque il semble que les locataires de bâtiments s'assurent. Survenance d'un incendie ? Ils partent avec l'indemnité et laissent le propriétaire avec un tas de ruines. Des procès ont introduit en assurance les notions de responsabilité entre locataire et propriétaire. Les premiers assureurs incendie français seront confrontés aux mêmes écueils.
Dans le Royaume de France, les activités d'assurance étaient concentrées dans les ports (Rouen, Marseille, Saint Malo...). Sous Louis XIV, Colbert a tenté de créer, sans succès, une chambre d'assurance à Paris pour des opérations de transport maritime. Le fait que les nobles et le clergé ne puissent y participer sans violer les règles de leur état compliquait alors ce type d'opérations. Mais ils avaient toutefois le droit de s'assurer pour leurs activités économiques...
L'influence de Colbert a été beaucoup plus importante du fait de la reprise des principes d'assurances (du Guidon de la Mer datant du XVIème siècle tels que rapportés par Cleirac) dans la Grande Ordonnance de la Marine de 1681 qui a été reprise après la Révolution dans le Code du Commerce et à servi de base à notre droit de l'assurance avec les contributions d'autres auteurs et les découvertes des jurisprudences. Les tontines de Louis XIV fréquemment citées ne sont pas l'aspect le plus intéressant de ce siècle en matière d'assurance. A la même période Johan de Witt, personnage politique principal des Pays-Bas écrivait une livre très important sur les profits liés aux rentes en fonction des tables de mortalité.
Les anglais codifieront en 1601 l'assurance dans des "Statuts".
Le Royaume de France n'étant pas commerçant, c'est surtout chez nos voisins (principautés allemandes, Grande Bretagne, Espagne, Italie) que l'assurance a fleuri. Chez nous, le rôle de l'assurance a été assumé par des caisses de secours mutuels animés par des organisations religieuses et/ou évêques. Les dernières caisses se sont éteintes en 1913, remplacées par des sociétés d'assurances.
En 1732, création d'une compagnie incendie à Copenhague.
En 1752, Benjamin Franklin créera la première compagnie d'assurance dans les colonies anglaises, elle adopte rapidement des méthodes très modernes pour l'époque : tarifs, réserves, inspection. Seront créées ensuite des sociétés d'assurance perpétuelle contre l'incendie (une dizaine subsistent).
En 1765, Frédéric Le Grand a rendu obligatoire la souscription de contrats contre la peste bovine en Silésie.
A la même époque on crée des sociétés d'inspections des navires pour éviter l'assurance des coques pourries, prétexte à de nombreuses escroqueries et naufrages.
Le commerce de la Traite était assuré. C'est l'occasion du plaidoyer d'Emerigon qui s'oppose à l'esclavage pour ne pas payer la perte d'un navire et de son chargement. Le Parlement (cour de justice) n'ira pas dans son sens.
Dans le royaume de France, des juristes définissent le principe des contrats aléatoires dont l'assurance.
Pendant cette période trouble pour le royaume de France, il était courant pour les négociants et armateurs français de s'assurer en Angleterre... surtout quand les navires anglais faisaient des ravages dans notre commerce maritime. Les assureurs anglais ont fini par payer l'essentiel des pertes que nous infligeait la marine anglaise, nos assureurs ayant pris le bouillon entretemps. La couronne anglaise a réagi en interdisant à ses assureurs de garantir les négociants étrangers y compris via la réassurance - mais des usages ont persisté sous les guerres de l'Empire.
En France, il faudra attendre le règne de Louis XV pour voir la création d'un premier assureur incendie en 1750, avec des effets commerciaux en 1754.
A la fin du règne de Louis XVI, des plaques sont posées sur les maisons assurées (comme en Angleterre). Les premières portent les initiales MACL, maison assurée contre l'incendie. Ce nom sera repris par un assureur au XIXème siècle. Il est perpétué aujourd'hui dans le nom d'une mutuelle (SMACL) même si l'acronyme a une autre signification.
Mirabeau sera violemment opposé à cette activité, ainsi que d'autres révolutionnaires. L'assurance sera mise en suspens pendant la Révolution, comme activité économique néfaste - on était en pleine crise économique et il y avait un doute sur les sociétés par actions qui étaient alors les seuls assureurs présents en France hors le domaine maritime, malgré un projet de sauvetage du marché des assignats présenté par Robin en créant une compagnie d'assurances.
L'assurance terrestre ne sera rétablie que 20 ans plus tard, avec une création incessante de compagnies et de mutuelles pendant la Restauration et tout le XIXème siècle. C'est l'époque où l'assurance envahit le monde et devient telle que nous la connaissons.
Ces sociétés délivreront des garanties incendie, de grêle ou de pertes de récoltes mais aussi d'accidents dès 1830, puis de caution, de prévoyance, de vie.... Le principe de l'assurance de responsabilité civile, sera créé en France vers 1845 avec la jurisprudence de l'Automédon, suite à un accident de voiture à cheval qui transformera cette assurance en une protection des consommateurs de l'assuré : La société de voiture était garantie en cas d'accident, sans notion de responsabilité. A l'occasion de ce procès, le contrat accident fût d'abord considéré comme nul comme contraires aux lois et mœurs, puis trouva sa place pour couvrir la responsabilité du voiturier. Cette notion d'assurance de responsabilité a pu être "découverte" en faisant référence aux usages du contrat d'assurance maritime, ce qui a permis de revenir sur l'annulation de ce type de contrat.
On utilise alors les manuels d'assurance écrits en Angleterre pour développer cette activité tant en incendie qu'en assurance-vie. Et on en développe de nouveaux adaptés au droit français.
Les assureurs dans le même temps créent des tarifs pour les risques incendie, grêle... jusqu'au niveau départemental.
Les premières garanties de pertes d'exploitation seront créées aux USA à la fin du XIXème en étendant les garanties de pertes de loyers suite à la destruction d'un immeuble, elles sont vendues sous la forme gross earnings. Les garanties pertes d'exploitation européennes seront créées au XXème siècle par un comptable écossais, sous la forme que nous connaissons en France de perte de marge brute ou gross profit. Il semble qu'il y ait eu des tentatives au Moyen-Âge pour garantir les profits sur expédition maritime mais vite arrêtés pour des raisons de très mauvais résultats. Les contraintes sociales de cette époque n'étaient pas prêtes, elles sont adéquates à la fin du XIXème siècle : intégration de règles restreignant l'intérêt personnel, corpus de droit sanctionnant certaines conduites.
Les garanties bris de machines seront créées en Allemagne au début du XXème siècle.
Il y avait jusqu'au début du XXème siècle des garanties d'assurance sur les pertes de meules de foin en plein champ, des garanties sur les vers à soie, une tentative de garantie contre le Phylloxéra, des garanties sur les échafaudages qui tombent, les accidents de train, des projets d'assurances sociales, de garanties obligatoires... une caricature de Daumier Le Gobe-Mouches exprime cet engouement extraordinaire ainsi que les multiples dérives qui existaient.
Les garanties d'entreprises connaîtront un essor rapide à la fin du XIXème siècle, soit par des offres développées par des sociétés d'assurances incendie ou par création de mutuelles professionnelles.
Les XVIIIème et XIXème siècles ont vu un besoin constant d'assurances, entre autre aux USA. Pour y répondre sans s'implanter dans les colonies, les assureurs anglais font établir des cadastres des principales villes américaines avec localisation des bâtiments, pour souscrire depuis Londres des contrats garantissant des biens à Boston, à Charleston... des formes similaires de cartographie d'assurance existaient entre la France et ses colonies.
Le XIXème siècle verra aussi les premières réflexions sur les assurances de risques naturels, elles resteront souvent dans les cartons. Mais au XVIIIème il était déjà possible de s'assurer contre les tirages de loterie infructueux... au XIXème on pouvait s'assurer contre un tirage au sort pour aller au service militaire. Une indemnité était versée pour trouver un remplaçant.
Les assurances "fidelity" très développées dans les pays anglo-saxons pour se prémunir contre les détournements en entreprise ont été créées à cette époque.
Les premières tentatives d'assurances sur la vie semblent remonter au Moyen-Âge mais se terminent rapidement par une proscription. On peut supposer qu'elle a à la fois une composante religieuse mais aussi une composante sociétale : les meurtres sont fréquents même entre proches et l'existence d'un contrat d'assurances est alors une incitation au crime. Une ordonnance du Duc d'Albe a proscrit les assurances vie en 1570 dans les possessions espagnoles pour mettre fin semble t-il à des abus. Au début du XVIIème siècle en Angleterre, sous Elizabeth I, il y aura un procès entre un boulanger et des assureurs. Il avait souscrit un contrat d'assurance sur la vie de sa femme et l'avait tuée quinze jours après. Il réclamait le capital : elle était morte ! Les tribunaux ont conclu que le meurtre ne pouvait lui profiter. Cet interdit est resté.
L'assurance vie n'aura pas attendu les probabilités de Pascal pour exister, mais elles lui auront facilité le travail ensuite.
On trouve dans le Royaume de France des garanties de rachats de rançons pour les voyageurs pris en captivité par les Turcs ou les Maures à l'occasion d'un pèlerinage : durée maximale 3 ans, avec un capital épuisable en un ou plusieurs rachats de rançons - une garantie d'assistance avant l'heure.
Les garanties d'assurances-vie renaîtront dans les pays du Nord de l'Europe à partir de la fin du XVIème siècle. Elles étaient alors assez largement diffusées dans le royaume anglais et aux Pays-Bas. Charte donnée par la Reine Anne à l'Amicable Society en 1706.
Les premières tables de mortalité datent de la fin du XVIIème siècle, par Edmund Halley, fondées sur des statistiques allemandes.
L'assurance vie mettra le pied en Europe dans les années 1830 via une compagnie hollandaise.
Au XIXème l'assurance vie restera risquée en Angleterre pour les assurés ayant souscrit un contrat. En cas de ruine, ils étaient parfois obligés de le vendre et l'acquéreur n'avait pas toujours intérêt à leur survie, conduisant à de nombreuses affaires meurtrières. Ce qui a poussé un assureur à créer les mécanismes de rachat ou de mise en réduction.
Les risques de prévoyance ont été fortement développés en Allemagne par les décisions de Bismarck sur les assurances sociales.
De nos jours les garanties d'assurances sont sans cesse en développement pour davantage de protection. Nous n'en avons pas toujours le sentiment, mais en France nous disposons d'un des marchés les plus développés.
Il reste à écrire les pages sur l'apport économique de l'assurance au cours des âges. Elle a accompagné toute l'expansion européenne mais c'est un secteur peu exploré des manuels d'histoire.
Page en construction... il y a bien plus à découvrir. Je vous invite aussi à regarder sur les vieilles façades à la recherche d'une plaque d'assurance (L'Aigle, Le Midi, Le Nord, Le Monde...) pour les traces de cette histoire.
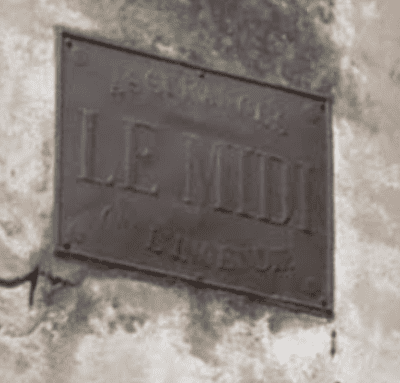
Ps : si vous avez une photo d'une plaque LE NORD, je suis preneur. Et toute autre photo de plaque d'assurances.
Quelques références :
Babbage - A Comparative View of the Various Institutions for the Assurance of Lives (1826)
Capmany - Codigo de las Costumbres Maritimas de Barcelona (1741)
Cleirac - Us et Coutumes de la Mer (1647)
Edmond About - L'assurance (1865)
Emerigon - Traité des Assurances et des contrats à la grosse (1783)
Enrico Bensa - "Il contratto di assicurazione nel medio evo : studi e ricerche" - Le contrat d'assurances au Moyen-Âge (1884)
Georges Hamon - Histoire de l'Assurance (1894)
Halley - Annuities upon Lives (1693)
Houis - La Mutualité et les sociétés de secours mutuels (1907)
Johan de Witt - Waerdye van lyfrenten naer proportie van losrenten (1671) - Assurance vie
Kean - Address by the Manager of the Scottish Widows' fund and life insurance society (1829)
Magens - Essay on assurance (vers 1750 en anglais, auparavant en allemand) - De multiples exemples en maritime, incendie, vie, loterie
Marshall - Treatise of the Law of Insurance (1802) traduit par Quenaut (1828)
Nelly - The earliest insurance contract, February 13, 1343, Genoa (1972)
Ordonnance du Roi portant création d'une mutuelle d'assurance contre la grêle à Dijon, le 25 juillet 1822 (Lois, Décrets, Ordonnances, Réglemens, Avis du Conseil d'Etat - Tome 24, Guyot imprimeur 1836)
Pagot - Etude sur le contrat d'assurance contre les accidents (1896) - voir la présentation de l'Automédon.
Pardessus - Plusieurs œuvres de cours de Droit commercial et maritime (vers 1820/1840)
Pothier - Traité du contrat d'assurances / Traité des contrats aléatoires (1765)
Reatz - Ordonnances du duc d'Albe sur les assurances maritimes de 1569, 1570, 1571, avec un précis de l'histoire du droit d'assurance maritime dans les Pays-Bas (1878)
Robin - Société d'assurances d'assignats (an IV)
Sanborn insurance map collection
Santarem - Tractatus de assecurationibus et sponsionibus (1552)
Supreme Court of the USA - Références aux règles maritimes anciennes dans décisions modernes (DUTRA GROUP v. BATTERTON - 2018 - voir notes de bas de page - Règle d'Oléron vers 1160)
Valin - Nouveau commentaire sur l'ordonnance de la Marine (1760)
Hamburg Feuer Kasse - Historique
plus récemment :
Bellenger : Histoire de l'assurance de dommages en France (Thèse doctorat 2011)
Broussy : Histoire du contrat d'assurance (XVI-XXe siècles) (Thèse doctorat 2016)
Rodet-Profit : Le contrat d'assurance maritime à Rouen dans l'ancien droit (Thèse doctorat 2015)
Autres ressources
Italie :
Fondation Mansutti https://www.storiadelleassicurazioni.com/
Musée Reale Mutua (Turin) https://www.realemutua.it/scopri-reale-mutua/il-museo-storico
Chine :
Musée de Ningbo http://ningbo.chinadaily.com.cn/2019-01/16/c_316813.htm
Pays baltes : https://www.if.ee/en/ifist/meist/kindlustuse-muuseum
France : Musée national de l'Assurance-maladie, https://www.musee-assurance-maladie.fr/
Réassurance : https://www.swissre.com/search-page.html?searchterm=A+History+of+Insurance